Domain lohndiener.de kaufen?
Wir ziehen mit dem Projekt
lohndiener.de um.
Sind Sie am Kauf der Domain
lohndiener.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohndiener.de kaufen?
Wer ist der Vorfahre des Allosaurus?
Der Vorfahre des Allosaurus ist der Coelophysis, ein kleinerer theropoder Dinosaurier aus dem späten Trias. Der Coelophysis lebte etwa 200 Millionen Jahre vor dem Allosaurus und war wahrscheinlich ein direkter Vorläufer der größeren theropoden Dinosaurier. **
Gab es den Allosaurus in Deutschland?
Ja, es gibt Hinweise darauf, dass der Allosaurus auch in Deutschland vorkam. Fossilien von Allosaurus wurden in verschiedenen Regionen Deutschlands, wie zum Beispiel in Bayern und Niedersachsen, gefunden. Diese Funde deuten darauf hin, dass der Allosaurus vor etwa 150 Millionen Jahren auch hier gelebt hat. **


Ähnliche Suchbegriffe für Allosaurus
Top-Angebote
Produkte zum Begriff Allosaurus:

-
Lebte der Allosaurus auch in der frühen Kreidezeit?
Ja, der Allosaurus lebte in der späten Jura-Zeit, die vor der frühen Kreidezeit stattfand. Er existierte vor etwa 155 bis 145 Millionen Jahren. **
-
Hatte der Stegosaurus noch andere Fressfeinde als den Allosaurus?
Ja, der Stegosaurus hatte neben dem Allosaurus auch andere Fressfeinde. Dazu gehörten unter anderem der Ceratosaurus und der Torvosaurus. Diese Raubtiere waren jedoch nicht die einzigen Bedrohungen für den Stegosaurus, da er auch von anderen Dinosauriern wie dem Tyrannosaurus rex gejagt werden konnte. **
-
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung?
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung? In der Regel trägt der Arbeitgeber die pauschale Lohnsteuer bei geringfügiger Beschäftigung. Diese beträgt 2% des Arbeitsentgelts und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Der Arbeitnehmer muss sich in der Regel nicht weiter um die Lohnsteuer kümmern, da sie bereits durch den Arbeitgeber abgeführt wird. Es handelt sich hierbei um eine vereinfachte Regelung, um den Verwaltungsaufwand für geringfügige Beschäftigungen zu reduzieren. **
-
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung?
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung? In der Regel übernimmt der Arbeitgeber die pauschale Lohnsteuer bei kurzfristiger Beschäftigung. Diese beträgt 25 Prozent und wird direkt vom Arbeitslohn abgezogen. Der Arbeitnehmer muss sich in der Regel nicht selbst um die Abführung der Lohnsteuer kümmern. Es handelt sich dabei um eine vereinfachte Abrechnungsmethode, die für kurzfristige Beschäftigungen mit einer Dauer von bis zu 70 Arbeitstagen im Jahr oder 3 Monaten gilt. **

Welches Gehalt steht im Arbeitsvertrag?
Welches Gehalt steht im Arbeitsvertrag? Ist die Vergütung festgelegt oder gibt es Spielraum für Verhandlungen? Gibt es zusätzliche Leistungen wie Bonuszahlungen, Provisionen oder Sachleistungen? Wurde auch über eine mögliche Gehaltserhöhung in Zukunft gesprochen? Es ist wichtig, dass alle Details zum Gehalt klar im Arbeitsvertrag festgehalten sind, um Missverständnisse zu vermeiden. **
Wie sieht die Lohnabrechnung bei kurzfristiger Beschäftigung aus?
Bei einer kurzfristigen Beschäftigung wird der Lohn in der Regel pauschal besteuert. Der Arbeitgeber führt einen pauschalen Steuersatz von 25% sowie den Solidaritätszuschlag und gegebenenfalls die Kirchensteuer ab. Der Arbeitnehmer erhält den Nettolohn ausgezahlt, ohne dass weitere Abzüge oder Sozialversicherungsbeiträge anfallen. Die Lohnabrechnung enthält daher in der Regel nur wenige Positionen. **
Top-Angebote
Produkte zum Begriff Allosaurus:
-
Goki AllosaurusDie HOLZTIGER-Figuren stehen seit vielen Jahren für Spielwert und höchste Qualität - "Made in Europe". Sie werden einzeln aus massivem Ahorn- und Buchenholz handgearbeitet, sanft abgerundet und mit Farben auf Wasserbasis bemalt. ca. 20,5 x 2,3 x 9 cm, Holz9,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Vorfahre des Allosaurus?
Der Vorfahre des Allosaurus ist der Coelophysis, ein kleinerer theropoder Dinosaurier aus dem späten Trias. Der Coelophysis lebte etwa 200 Millionen Jahre vor dem Allosaurus und war wahrscheinlich ein direkter Vorläufer der größeren theropoden Dinosaurier. **
-
Gab es den Allosaurus in Deutschland?
Ja, es gibt Hinweise darauf, dass der Allosaurus auch in Deutschland vorkam. Fossilien von Allosaurus wurden in verschiedenen Regionen Deutschlands, wie zum Beispiel in Bayern und Niedersachsen, gefunden. Diese Funde deuten darauf hin, dass der Allosaurus vor etwa 150 Millionen Jahren auch hier gelebt hat. **
-
Lebte der Allosaurus auch in der frühen Kreidezeit?
Ja, der Allosaurus lebte in der späten Jura-Zeit, die vor der frühen Kreidezeit stattfand. Er existierte vor etwa 155 bis 145 Millionen Jahren. **
-
Hatte der Stegosaurus noch andere Fressfeinde als den Allosaurus?
Ja, der Stegosaurus hatte neben dem Allosaurus auch andere Fressfeinde. Dazu gehörten unter anderem der Ceratosaurus und der Torvosaurus. Diese Raubtiere waren jedoch nicht die einzigen Bedrohungen für den Stegosaurus, da er auch von anderen Dinosauriern wie dem Tyrannosaurus rex gejagt werden konnte. **
Ähnliche Suchbegriffe für Allosaurus
-
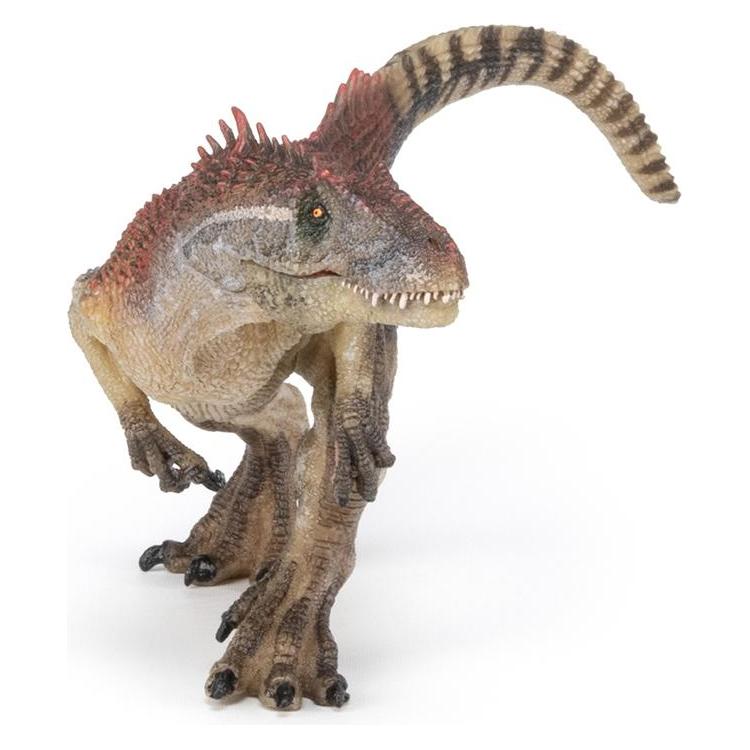
Papo 55078 Allosaurus, 24 cmMit den Dinosauriern stampfen Sie durch das Land des Jura, machen Bekanntschaft mit dem legendären T-Rex, durchstreifen weite Ebenen mit dem Velociraptor oder schwingen sich mit einem Pteranodon in die Lüfte. Dimensionen : 24.50 cm x 6.00 cm x 10.50 cm (Lxlxh)29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Der ArbeitsvertragDer Arbeitsvertrag , Handbuch der Vertragsgestaltung , Warnleuchten > Zusatzbeleuchtung , Auflage: 6. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202008, Produktform: Leinen, Redaktion: Preis, Ulrich, Auflage: 20006, Auflage/Ausgabe: 6. neu bearbeitete Auflage 2020, Keyword: Arbeitsverträge; Arbeitsrecht; Abwicklungsvertrag; Arbeitnehmerüberlassung; Arbeitsaufnahme; Arbeitsentgelt; Arbeitsverhältnis; Arbeitszeit; Aufhebungsvertrag; Aufwendungsersatz; Ausbildung; Auslandstätigkeit; Befristung; Boni; Dienstreise; Dienstwagen; Direktionsrecht; Entgelt; Entgeltfortzahlung; Entgeltumwandlung; Freistellung; Gehalt; Gestaltung; Internet; Kündigung; Lohn; Lohnpfändung; Mehrarbeit; Muster; Personal; Personalabteilung; Sozialversicherung; Steuerrecht; Überlassung; Vergütung; Vertragsmuster; Zielvereinbarung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand, Fachkategorie: Anwaltschaft, Anwälte~Arbeitsvertragsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXi, Seitenanzahl: 1901, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 63, Gewicht: 2145, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504420338 9783504420321 9783504420314 9783504420307 9783504420055, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung?
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung? In der Regel trägt der Arbeitgeber die pauschale Lohnsteuer bei geringfügiger Beschäftigung. Diese beträgt 2% des Arbeitsentgelts und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Der Arbeitnehmer muss sich in der Regel nicht weiter um die Lohnsteuer kümmern, da sie bereits durch den Arbeitgeber abgeführt wird. Es handelt sich hierbei um eine vereinfachte Regelung, um den Verwaltungsaufwand für geringfügige Beschäftigungen zu reduzieren. **
-
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung?
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung? In der Regel übernimmt der Arbeitgeber die pauschale Lohnsteuer bei kurzfristiger Beschäftigung. Diese beträgt 25 Prozent und wird direkt vom Arbeitslohn abgezogen. Der Arbeitnehmer muss sich in der Regel nicht selbst um die Abführung der Lohnsteuer kümmern. Es handelt sich dabei um eine vereinfachte Abrechnungsmethode, die für kurzfristige Beschäftigungen mit einer Dauer von bis zu 70 Arbeitstagen im Jahr oder 3 Monaten gilt. **
-
Welches Gehalt steht im Arbeitsvertrag?
Welches Gehalt steht im Arbeitsvertrag? Ist die Vergütung festgelegt oder gibt es Spielraum für Verhandlungen? Gibt es zusätzliche Leistungen wie Bonuszahlungen, Provisionen oder Sachleistungen? Wurde auch über eine mögliche Gehaltserhöhung in Zukunft gesprochen? Es ist wichtig, dass alle Details zum Gehalt klar im Arbeitsvertrag festgehalten sind, um Missverständnisse zu vermeiden. **
-
Wie sieht die Lohnabrechnung bei kurzfristiger Beschäftigung aus?
Bei einer kurzfristigen Beschäftigung wird der Lohn in der Regel pauschal besteuert. Der Arbeitgeber führt einen pauschalen Steuersatz von 25% sowie den Solidaritätszuschlag und gegebenenfalls die Kirchensteuer ab. Der Arbeitnehmer erhält den Nettolohn ausgezahlt, ohne dass weitere Abzüge oder Sozialversicherungsbeiträge anfallen. Die Lohnabrechnung enthält daher in der Regel nur wenige Positionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.